Categorie
Eccellenze online

Startup Fintech & Insurtech: 250 milioni di euro raccolti nel 2024

Complessivamente nel 2024 le startup del settore Fintech & Insurtech hanno raccolto 250 milioni di euro tra equity e strumenti convertibili, +44% rispetto al 2023, prevalentemente attraverso Business Angel e Venture Capitalist.
Molte realtà, però, ancora faticano ad attrarre capitali sufficienti per sostenere ricerca, sviluppo e crescita. Il 46% è impegnato nella ricerca fondi e solo il 12% ha identificato investitori adeguati al round pianificato, prevalentemente Seed o Series A.

Ma il Fintech & Insurtech italiano appare in salute. Per il secondo anno consecutivo, i ricavi mediani per startup sono in aumento (+29%), con una previsione di 450.000 euro nel 2024, segnale di un ecosistema che nel suo complesso continua a crescere. Emerge dalla ricerca dell’Osservatorio Fintech & Insurtech del Politecnico di Milano.

Migliorano profittabilità ed efficienza operativa

A fine 2024 si contano 596 startup (622 nel 2023), tra nuove realtà annunciate, alcune chiusure, e diverse M&A.
Le startup esistenti hanno rafforzato la propria posizione attraverso sinergie con partner industriali e finanziari, dimostrando capacità di adattamento e resilienza. Inoltre, migliora la profittabilità (il 44% prevede il break-even entro fine anno), e queste realtà dimostrano pragmatismo nel gestire le risorse disponibili, privilegiando l’efficienza operativa e gli investimenti strategici.

Il contesto è vivace anche nell’assunzione di personale: il 76% delle startup ha posizioni aperte, soprattutto per rafforzare R&D, vendita e marketing.
Circa due terzi poi (63%) hanno raccolto capitali dalla loro fondazione a oggi, e tra queste, il 31% lo ha fatto nel 2024 (20% del totale).

“Gli incumbent ridefiniscono le strategie esplorando possibilità di fusioni e acquisizioni”

I round sono spesso destinati allo sviluppo del prodotto più che all’espansione in nuovi mercati o a diversificare la clientela. E l’ammontare dei fondi è generalmente contenuto: oltre il 50% delle richieste è inferiore a 2 milioni di euro.

“Gli ultimi due anni sono stati molto positivi per Banche e Assicurazioni. Ora lo scenario segnato da volatilità dei tassi di interesse e incertezze politiche e nuovi rischi richiede agilità e capacità di adattamento agli operatori del settore -afferma Marco Giorgino, responsabile scientifico dell’Osservatorio -. Gli incumbent stanno ridefinendo le loro strategie, esplorando possibilità di fusioni e acquisizioni per creare sinergie, ampliare la gamma di servizi e migliorare l’efficienza operativa. Allo stesso tempo, agiscono come driver di innovazione attraverso investimenti in progetti digitali interni e sostenendo le startup emergenti”.

“Un motore fondamentale dell’innovazione nell’industria finanziaria”

Nonostante la difficoltà d’accesso ai capitali le startup Fintech e Insurtech si confermano come motore fondamentale dell’innovazione nel settore. “La capacità di sviluppare soluzioni tecnologiche avanzate e introdurre nuovi modelli di business sta contribuendo alla modernizzazione dell’intera industria finanziaria – spiega Laura Grassi, direttrice dell’Osservatorio -. Recenti interventi legislativi hanno riconosciuto l’importanza strategica di queste realtà e il sostegno istituzionale mira a promuoverne la crescita, valorizzando il loro ruolo nel portare avanti soluzioni all’avanguardia che rispondono alle nuove esigenze del mercato. Inoltre, anche a livello europeo, alcune importanti evoluzioni normative avranno impatti significativi e tangibili sul settore”.
Categorie
Economia

Il mercato immobiliare italiano tra ripresa e incertezze

Il settore immobiliare italiano mostra segnali di ripresa, sebbene alcune difficoltà strutturali continuino a influenzarne le dinamiche. Secondo il 3° Osservatorio sul Mercato Immobiliare 2024 di Nomisma, le compravendite stanno aumentando, ma i prezzi subiscono una lieve flessione, in particolare in mercati chiave come Milano.

I fattori che sostengono il settore

Nomisma sottolinea che la ripresa è sostenuta da due elementi principali: la stabilità dei redditi familiari e un allentamento delle condizioni di accesso al credito. Permane però una certa incertezza sul fronte del mercato del lavoro, che potrebbe incidere sulla capacità di spesa delle famiglie. Nonostante il contesto non proprio roseo, aumentano le  intenzioni di acquisto e le transazioni.

Prezzi in “pausa” e differenze territoriali

Dopo anni di crescita, i prezzi delle abitazioni hanno registrato una pausa, stabilizzandosi sui livelli del primo semestre 2024. In alcune città, come Milano, si osserva una flessione del -1,5% su base semestrale, seguita da Bari, Roma, Torino e Venezia Laguna. Nomisma interpreta il calo milanese non come un segnale di debolezza generale, ma come un necessario assestamento dopo un periodo di forte crescita. Su base annua, i prezzi per le abitazioni in ottime condizioni sono comunque aumentati dell’1,7%, mentre quelle in buono stato hanno registrato un +1,5%.

Il trend delle locazioni

La domanda di locazioni, motivata dall’impossibilità di molti di accedere all’acquisto, produce un aumento dei canoni, che crescono mediamente oltre il 3% annuo. Milano e Roma guidano il trend, con incrementi rispettivamente del +3,2% e del +4,7%. Molte famiglie, in assenza di adeguate politiche abitative, si trovano costrette a scegliere l’affitto come unica soluzione praticabile. La percentuale di famiglie che opta per la locazione è salita dal 56% del 2023 al 59,3% nel 2024.

Tempi di vendita 

I tempi medi per vendere un’abitazione si attestano sui 5 mesi, con Genova che registra le tempistiche più lunghe (5,5 mesi) e Milano quelle più rapide (4 mesi). Sul fronte delle locazioni, i tempi si sono ridotti a meno di 2 mesi, indicato un mercato dinamico.

Le prospettive per il futuro

Nonostante il miglioramento complessivo, il settore immobiliare italiano paga gli effetti di alcuni nodi strutturali ancora irrisolti, in particolare l’accesso al credito e l’assenza di politiche adeguate. Questi fattori continuano a limitare le prospettive di crescita del mercato, pur lasciando intravedere un possibile consolidamento della ripresa nei prossimi anni.

Categorie
Statistiche

Email, che stress: perchè fanno venire l’ansia?

Le email rappresentano una parte fondamentale della comunicazione professionale, ma spesso il loro utilizzo può generare ansia e addirittura stress.

Una ricerca condotta da Babbel in collaborazione con l’istituto OnePoll ha esplorato il fenomeno dell’email anxiety, analizzando il suo impatto sul benessere mentale e sul comportamento delle persone nel mondo del lavoro.

Email anxiety: i dati degli Statu Uniti  

La ricerca, svolta negli Stati Uniti, ha rivelato che il 60% dei lavoratori considera il volume di email ricevute un fattore di stress significativo. Un dato impressionante mostra che il 18% degli intervistati ha più di 1.000 email di lavoro non lette, mentre 1 persona su 100 ne accumula oltre 50.000. Questo fenomeno colpisce in modo particolare la Generazione Z, con il 36% degli impiegati tra i 18 e i 24 anni che dichiara di avere circa 1.000 email non lette.

Non sorprende che molti lavoratori (39%) sperino di ricevere meno email in futuro, mentre il 25% preferirebbe un incremento, segno di una maggiore propensione per questa modalità di comunicazione rispetto ad altri strumenti, come le telefonate. Tuttavia, la procrastinazione nell’apertura delle email contribuisce ulteriormente al problema, alimentando un senso di sovraccarico.

Sì alla forma e alla buona educazione, no agli errori 

Le email, per la loro natura permanente, possono avere un impatto negativo sulla carriera: il 28% degli intervistati ritiene che almeno un’email inviata abbia avuto ripercussioni spiacevoli. Quasi il 90% ammette di essersi pentito del contenuto di un’email subito dopo l’invio, un dato particolarmente diffuso tra i giovani professionisti.

Gli errori di battitura nelle email sono giudicati severamente dal 48% degli intervistati, mentre il linguaggio utilizzato risulta spesso più formale rispetto a quello quotidiano. Inoltre, firme ed email automatiche, come i messaggi “out of office”, possono provocare fastidio: il 33% degli intervistati lo ha provata almeno una volta, con una percentuale più alta tra i giovani.

Come si evolve il galateo digitale 

L’ingresso delle nuove generazioni nel mondo del lavoro ha provocato un cambiamento nel linguaggio delle email. Più della metà degli intervistati ritiene appropriato l’uso delle emoji nelle email aziendali, a dimostrazione di una progressiva contaminazione tra comunicazione formale e informale.
Esteban Touma, esperto di Babbel, sottolinea come l’evoluzione tecnologica e sociale stia ridefinendo il modo in cui comunichiamo, anche sul lavoro.

Categorie
Curiosità in numeri

Gli italiani non disdegnano i piatti veg, ma senza integralismi

Negli ultimi anni, i prodotti a base vegetale sono diventati un elemento fondamentale nella dieta degli italiani. Non si tratta più di una semplice moda, ma di una vera e propria tendenza che risponde alle nuove abitudini alimentari.

Oggi, ben 17,7 milioni di famiglie italiane (il 69% del totale) consumano regolarmente prodotti vegetali, con una metà di queste che li acquista in modo non occasionale. Si tratta di un fenomeno che coinvolge non solo le famiglie vegane o vegetariane, ma anche quelle che scelgono questi alimenti per arricchire la propria dieta con alternative alle proteine animali.

Una scelta che integra, non sostituisce

Secondo uno studio commissionato dal Gruppo Prodotti a base vegetale di Unione Italiana Food all’Istituto di ricerca NielsenIQ, emerge che l’acquisto di questi prodotti non avviene per sostituire i prodotti animali, ma per affiancarli in una dieta variegata.

Infatti, due famiglie su tre (il 66%) scelgono i prodotti vegetali come “alternativa” e non come sostituto completo delle proteine animali. I “secondi vegetali” (come burger, affettati vegetali e sostituti dei formaggi) sono i prodotti più consumati, con ben 13 milioni di famiglie (pari al 51%) che li acquistano settimanalmente.

Il successo delle bevande vegetali 

Le bevande vegetali stanno guadagnando sempre più consensi tra gli italiani, con il 42% delle famiglie che le consumano regolarmente, in media 2-3 volte a settimana. Anche le alternative vegetali allo yogurt stanno trovando un pubblico sempre più ampio: 4,3 milioni di famiglie (il 17% del totale) le acquistano con una frequenza superiore a una volta alla settimana, con una leggera prevalenza di consumatori femminili (54% contro il 46% degli uomini).

Dessert e gelati vegetali: una merenda che conquista

Anche i dessert e gelati vegetali stanno facendo breccia nei cuori degli italiani, riporta Askanews, con 3,4 milioni di famiglie (il 13% del totale) che li scelgono come merenda o fine pasto.

Si tratta di un segno che i prodotti vegetali non sono più visti come un’alternativa esclusiva, ma come una scelta complementare, che si integra perfettamente nelle abitudini alimentari quotidiane.

Una scelta consapevole e di qualità

La ricerca evidenzia come i consumatori italiani scelgano consapevolmente i prodotti vegetali, attratti dalla loro versatilità, qualità e facilità di preparazione. Sonia Malaspina, presidente del Gruppo Prodotti a base vegetale di Unione Italiana Food, sottolinea che il mercato è in continua espansione, poiché questi prodotti rispondono alle esigenze di un pubblico sempre più ampio.

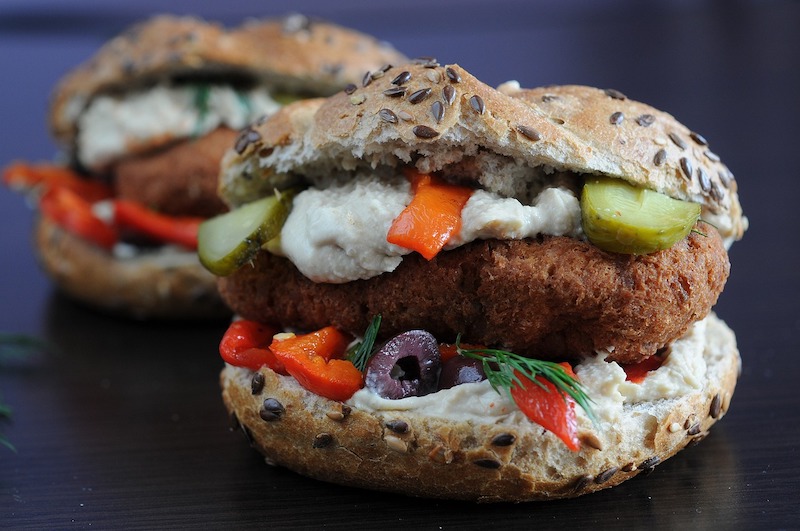
Le tradizioni culinarie italiane, come polpette di melanzane e panelle di ceci, dimostrano che l’alimentazione vegetale è parte integrante della nostra cultura gastronomica da sempre.

Categorie
Eccellenze online

Big Data: in Italia il mercato aumenta del 20% in un anno

Un po’ come accade nelle altre parti del mondo, anche in Italia il mercato dei Big Data è in rapida espansione. Nel 2024, si prevede che la spesa delle aziende per infrastrutture, software e servizi dedicati alla gestione e analisi dei dati aumenterà del 20%, raggiungendo i 3,42 miliardi di euro. Questo sviluppo è alimentato dal crescente interesse per la Generative AI, con le prime applicazioni già avviate su scala internazionale.

Le aziende più strutturate nel settore Data & Analytics cercano competenze avanzate attraverso consulenti esterni e utilizzano capacità computazionali fornite principalmente tramite il Public Cloud.

Distribuzione degli investimenti e settori di punta

Il 75% degli investimenti in Big Data proviene dalle grandi imprese, mentre la Pubblica Amministrazione rappresenta solo il 6%, una percentuale bassa ma in crescita del 25% rispetto all’anno precedente. La spesa per servizi e infrastrutture registra un aumento del 22% e del 21% rispettivamente, con una maggiore crescita nel settore delle Utilities (+28%) e del Manifatturiero (+23%).

In termini di quota di mercato, il settore finanziario (banche e assicurazioni) domina con un terzo della spesa complessiva, seguito dal Manifatturiero con circa un quarto.

La Data Strategy nelle grandi aziende

Secondo il Data Strategy Index, il 23% delle grandi imprese italiane ha una capacità avanzata di utilizzo dei dati, rispetto al 20% del 2023, mentre la percentuale di organizzazioni poco mature in questo ambito è scesa all’11%. La diffusione di strumenti di Business Intelligence è ormai consolidata (93% delle grandi aziende), e si osserva una crescente consapevolezza dell’importanza della cultura aziendale per massimizzare l’impatto di queste tecnologie.

Nel 2024, tre aziende su quattro che monitorano l’utilizzo di soluzioni di Business Intelligence affermano di avere un elevato tasso di adozione anche tra i dipendenti non specialisti. Inoltre, il 73% delle grandi imprese ha avviato progetti di Advanced Analytics, con una crescita significativa di team interni di Data Science, che sono aumentati dal 21% nel 2021 al 36% nel 2024.

Le piccole e medie imprese e il Data Analytics

Il 79% delle PMI italiane ha iniziato a svolgere attività di analisi dati a livello descrittivo, mostrando un progresso costante. Tuttavia, il 78% delle PMI non riesce ancora a integrare agevolmente diverse fonti di dati. Tre su quattro di queste aziende stanno esplorando anche l’analisi predittiva, un aumento del 7% rispetto al 2023, anche se il divario tra piccole e medie imprese si amplia.

Prospettive future per l’AI e il Data Analytics

Nel 2024, le grandi aziende avanzate puntano sulla realizzazione concreta delle prime iniziative basate sulla Generative AI, investendo in componenti tecnologiche all’avanguardia, come database vector e graph, e strumenti di Data Observability.

Anche le PMI riconoscono l’importanza della formazione del personale per affrontare le sfide legate ai dati e continuare a crescere in questo settore.

Categorie
Statistiche

Auto elettriche: il rimbalzo delle vendite in Europa

Dopo mesi in calo, a settembre 2024 le vendite di auto elettriche in Europa sono rimbalzate, anche se rimangono lontane dai livelli attesi.
Secondo i dati pubblicati dai produttori riuniti nell’Acea, l’associazione europea dei costruttori di automobili, dopo mesi con il segno meno le auto elettriche rappresentano il 17,3% delle vendite di auto nuove in Europa, il +9,8% su base annua rispetto al 14,8% di settembre 2023.

Diversi mesi deboli, però, hanno ostacolato la tanto attesa transizione elettrica dal settore auto. Le vendite elettriche da inizio anno sono inferiori del 5,8% rispetto a quelle dei primi 9 mesi del 2023.
In ogni caso, notevoli progressi sono stati registrati in Germania, dove le immatricolazioni erano crollate al termine dei ‘bonus acquisto’ alla fine del 2023, ma anche in Belgio, Italia e Spagna.

Da inizio 2024 scendono quota di mercato e volumi 

“I dati di oggi dimostrano che siamo ancora lontani dal florido mercato elettrico di cui l’Europa ha bisogno –  ha commentato in un comunicato Sigrid de Vries, direttore generale di Acea -.

Dovremmo vedere una crescita mensile costante e sostanziale, soprattutto in questo momento cruciale per lo sviluppo di questa tecnologia. Invece, da inizio anno, la quota di mercato delle auto elettriche è inferiore di quasi l’1% rispetto allo scorso anno, mentre i volumi sono ancora inferiori di quasi il 6%”.

Le mild-hybrid superano per la prima volta le auto a benzina

Più in particolare, le auto mild-hybrid, ovvero, con motore a benzina e piccola batteria elettrica che non si può collegare, hanno raggiunto il 32,8% del mercato e hanno superato per la prima volta le auto a benzina, che detengono il 29,8% del mercato, il -17,9 % rispetto a un anno fa.

Le vendite dei modelli mild-hybrid (+12,5%), che inquinano poco meno del 100% dei motori termici, ma restano molto più economici di quelli elettrici, sono esplose soprattutto in Francia e in Spagna.

Il mercato europeo rimane debole e perde il 6,1% in un anno

Le auto diesel, al contrario, continuano a crollare (-23,5%) e rappresentano ormai solo il 10,4% del mercato.
Considerando tutte le alimentazioni, il mercato europeo è rimasto debole, perdendo il 6,1% su un anno, soprattutto a causa dei cedimenti in Germania, Francia e Italia.

Da inizio anno, riporta AGI, le immatricolazioni restano stabili rispetto al 2023 (+0,6%), di fatto, su un livello molto basso rispetto agli anni pre Covid-19, e si attestano a quasi 8 milioni di veicoli.

Categorie
Eccellenze online

Pagamenti digitali: nel primo semestre 2024 raggiungono 223 miliardi di euro

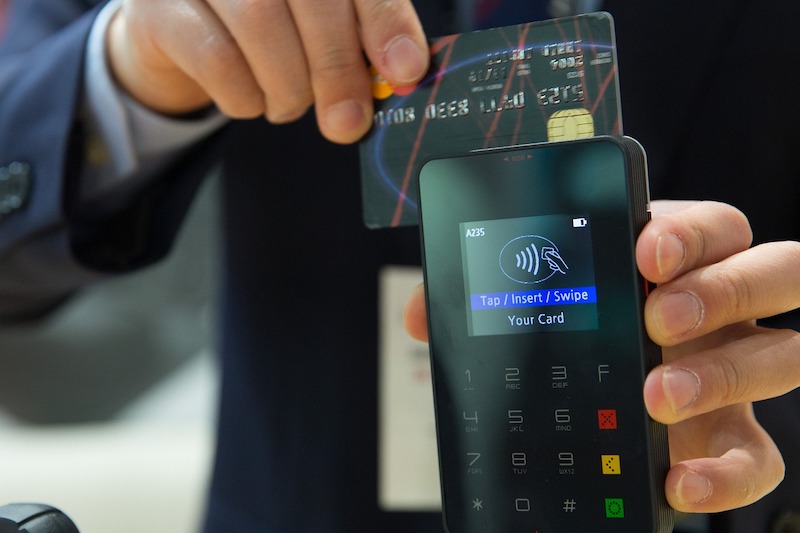
Nei primi sei mesi 2024 la crescita del valore transato dei pagamenti digitali con carta in Italia segna un rallentamento rispetto al 2023 (223 miliardi, +8,6% vs +13%), ma continua l’aumento sostenuto del numero di transazioni (5,2 miliardi di euro, +15,6%).
Di conseguenza, diminuisce l’importo dello scontrino medio (42,80 euro vs 45,50 euro), segnale di un utilizzo sempre più frequente anche per acquisti di importo più contenuto.

Emerge dall’ultimo Osservatorio Innovative Payments del Politecnico di Milano.

Il valore del contactless supera 130 miliardi

Sempre nei primi sei mesi 2024 il valore dei pagamenti contactless, tramite carte o tramite wallet NFC, supera 130 miliardi di euro di transato (+23%). Oggi, quasi 9 pagamenti con carta in negozio su 10 in Italia vengono effettuati in questa modalità.

I negozi fisici, invece, incassano pagamenti con carta per 181 miliardi di euro, con un importante apporto (10%) dei viaggiatori esteri.
Anche il mercato dei pagamenti da smartphone e wearable in prossimità (all’interno dei punti vendita), continua la sua corsa, attestandosi a 19,9 miliardi di euro transati (+58%) e aumentando il numero di transazioni (oltre 760 milioni, +68%).

I costi di accettazione dei pagamenti elettronici

Il tema dei costi di accettazione dei pagamenti elettronici rappresenta una questione cruciale per gli esercenti, i quali spesso segnalano l’onerosità delle commissioni applicate sulle transazioni ricevute.

Per favorire un cambiamento, è stato siglato il ‘Protocollo di intesa per la mitigazione, la maggiore comprensibilità e comparabilità dei costi di accettazione di strumenti di pagamento elettronici’ dai rappresentanti degli esercenti e da quelli degli operatori dei servizi di pagamento. Uno strumento che definisce regole e standard per confrontare le offerte promozionali rivolte in particolare ai negozianti con fatturato fino a 400.000 euro.

Software POS e pagamenti A2A

Negli ultimi anni il settore del commercio al dettaglio ha introdotto i Mobile POS e gli Smart POS, che rispetto ai POS tradizionali offrono maggiore flessibilità/funzionalità avanzate. Degni di nota soprattutto i Software POS, soluzioni basate su Cloud in grado di trasformare qualsiasi dispositivo Android e iOS in un terminale di pagamento contactless.

A fine 2023, su 3,2 milioni di POS in totale, i ‘terminali’ abilitati, erano 38mila.
Quanto ai pagamenti da conto a conto (account-to-account, A2A), già affermati da anni in alcuni mercati caratterizzati da una minor diffusione delle carte (India, Cina, Brasile), oggi avanzano anche in Europa. Soprattutto grazie a una regolamentazione che favorisce lo sviluppo dei pagamenti istantanei, e alla volontà degli operatori di espandersi a livello internazionale. 

Categorie
Curiosità in numeri

AI: entro il 2025 metà dei pc portatili avrà funzioni di Intelligenza Artificiale

Alla fine del 2024 saranno poco più di 40 milioni le spedizioni di computer portatili con l’Intelligenza artificiale. Un numero che arriverà a oltre 100 milioni alla fine del prossimo anno.
Lo hanno rilevato gli analisti di Gartner, secondo cui in due anni, un portatile su due spedito al mondo, rientrerà nella cosiddetta categoria degli ‘AI Pc’, ossia i computer di nuova generazione.

In pratica, il settore dei computer dotati di hardware e software di Intelligenza artificiale crescerà quasi del 100% (99,8%) entro il 2026.
Stando all’agenzia, a quel punto, il 51% di tutti i notebook acquistati sarà con l’Intelligenza artificiale.

Ma i notebook “tradizionali” non spariranno 

Come ha spiegato in una nota ufficiale Ranjit Atwal, senior director analyst di Gartner, il boom farà decrescere velocemente il segmento dei computer tradizionali, notoriamente nelle mani della piattaforma x86 di Intel.

“I dispositivi AI basati su chip di Arm prenderanno quota – ha sottolineato Ranjit Atwal -. I primi però non scompariranno, con un consolidamento nel settore dei prodotti per uso aziendale”.

Presto la domanda non sarà se comprarne uno, ma “quale” scegliere

Quanto alla categoria dei computer desktop, i cosiddetti pc ‘fissi’, a fine 2023 sono stati solo 1,3 milioni quelli spediti con funzionalità di nuova generazione. A fine 2024, il numero raggiungerà i 2,5 milioni, per superare gli 11,8 milioni il prossimo anno.
In ogni caso, in una finestra di riferimento non così lontana, è probabile che i computer desktop perderanno sempre più interesse, a vantaggio dei più versatili notebook.

“La domanda sarà presto: ‘quale’ PC AI acquistare, e non, ‘se’ comprarne uno -. ha aggiunto Ranjit Atwal -. È tuttavia improbabile che persone e aziende paghino un extra per le funzionalità di Intelligenza artificiale. Piuttosto, acquisteranno questi dispositivi perché sarà l’unica scelta per un ambiente di elaborazione sicuro e privato”.

La nuova battaglia per il dominio del mercato si giocherà sulla Npu 

In attesa di vedere Apple Intelligence a bordo dei Mac, l’altra faccia della medaglia, Windows, ha già un vasto parco macchine di computer abilitati all’Intelligenza artificiale.
La certificazione Copilot+ Pc identifica infatti i prodotti che montano, oltre a il processore (Cpu) e unità grafica (Gpu) anche una parte hardware specifica per i calcoli di Intelligenza artificiale, la neural processing unit (Npu).

Ed è proprio sull’unità ‘neurale’, riporta Ansa, che si sta giocando una nuova battaglia per il dominio del mercato da parte dei fornitori, da Intel a Qualcomm e Nvidia.

Categorie
Statistiche

Cybersecurity: quanto costa alle aziende una violazione?

Quando si considera l’impatto dei cyberattacchi sulle aziende la prima cosa a cui si presta attenzione sono le perdite finanziarie.
Kaspersky ha analizzato le principali conseguenze di un attacco informatico sulle aziende, e la prima è proprio una perdita finanziaria diretta. Gli attacchi ransomware, in cui gli hacker chiedono un pagamento per ripristinare l’accesso ai dati o rubare direttamente i fondi, ne sono un chiaro esempio.

Ma questo è solo l’inizio. Ci sono, infatti, molte altre conseguenze che possono portare a considerevoli perdite finanziarie indirette, e che potrebbero addirittura essere superiori a quelle che l’azienda ha subito in seguito all’incidente.
Tra queste, l’interruzione dell’operatività.

Costi indiretti a lungo termine

I cyberattacchi possono infatti anche bloccare le attività. Molte aziende si affidano alla loro infrastruttura digitale per le attività quotidiane, ma se i sistemi vengono compromessi la produttività diminuisce.
Nei casi più gravi, l’intera attività può essere interrotta per giorni o settimane, con conseguente perdita di fatturato, diminuzione della qualità del servizio, scontento di clienti e partner, e l’ulteriore danno alla reputazione aziendale.

Per questo, nonostante le immediate ripercussioni di un attacco informatico, le aziende devono spesso affrontare un impatto finanziario a lungo termine. Il ripristino dei sistemi, il miglioramento dell’infrastruttura di sicurezza informatica e la gestione delle conseguenze legali sono solo alcuni dei costi che continuano a essere sostenuti. Inoltre, la cancellazione degli ordini e il danneggiamento delle relazioni con i clienti possono richiedere mesi o anni per essere ricostruite.

Il danno reputazionale

La fiducia dei clienti è preziosa. Il furto dei dati della clientela in caso di violazione può danneggiare gravemente la reputazione del proprio brand. La perdita di fiducia può portare all’abbandono da parte dei clienti e a un calo degli affari a lungo termine. In alcuni casi, una singola violazione è sufficiente a rovinare l’immagine pubblica di un’azienda.

Se l’azienda è vittima di un attacco, questo può avere un impatto anche sulle relazioni con partner e fornitori. I partner di terze parti potrebbero perdere fiducia nella capacità di proteggere i dati condivisi.
Allo stesso modo, le relazioni commerciali potrebbero essere messe a rischio se non si riesce a risollevarsi rapidamente o se i sistemi compromettono le loro operazioni.

Questioni legali e di conformità

Con le normative sulla protezione dei dati, come il GDPR in Europa o l’HIPAA negli Stati Uniti, una violazione dei dati può portare a pesanti sanzioni. La mancata protezione dei dati sensibili di clienti o dipendenti può comportare sanzioni e cause legali. Inoltre, le aziende vittime di violazioni devono spesso affrontare lunghe battaglie giudiziarie, che si aggiungono alla pressione finanziaria e reputazionale.

Ma per molte aziende è la proprietà intellettuale (PI) uno dei beni più preziosi, e i cyberattacchi che la prendono di mira possono rubare progetti di prodotti, strategie di marketing e informazioni protette.
Questo è particolarmente dannoso in settori competitivi come quello tecnologico e farmaceutico, dove il furto di proprietà intellettuale può cancellare il vantaggio che un’azienda ha impiegato anni a costruire.

Categorie
Curiosità in numeri

I 700 rischi legati all’Intelligenza artificiale: il MIT ha creato il primo database

È il primo tentativo di raccogliere e analizzare i rischi collegati all’Intelligenza artificiale: un gruppo di ricercatori del Massachusetts Institute of Technology (MIT) ha classificato in un database gli oltre 700 i rischi collegati all’AI estrapolandoli da rapporti, quotidiani e altri documenti.

Con l’obiettivo di farne un quadro comune di riferimento, l’AI Risk Repository fornisce una panoramica accessibile al pubblico e aperta ad aggiornamenti dei rischi derivanti dallo sviluppo e dall’uso della nuova tecnologia.
Questo perché secondo gli esperti, “la mancanza di una comprensione condivisa dei rischi dell’AI può ostacolare la nostra capacità di discutere, ricercare e reagire in modo esaustivo”.

Dai danni socio-economici alla discriminazione

I rischi sono stati classificati in relazione alla loro causa, all’intenzionalità e al momento in cui si manifestano. In particolare, per i ricercatori i rischi sono da attribuire soprattutto ai sistemi di AI (51%) piuttosto che a una decisione o azione di esseri umani (34%), ed è più probabile che si manifestino una volta che l’AI sia stata addestrata e impiegata (65%) piuttosto che durante il suo sviluppo (10%).

I rischi individuati sono stati raccolti in sette categorie, con maggiori preoccupazioni riguardanti la sicurezza, i danni socio-economici e ambientali, la discriminazione e la tossicità. Altri rischi citati nel database del MIT, riferisce Ansa, attengono a privacy e sicurezza, attori maligni e uso improprio, interazione uomo-macchina e disinformazione.

“Non siamo tutti allineati rispetto a queste criticità”

Come ha spiegato a TechCrunch Peter Slattery, il responsabile del progetto, gli assessment dei rischi legati all’uso dell’AI “menzionavano in media solo il 34% dei 23 sottodomini che abbiamo identificato, e circa il 25% ne individuava meno di uno su cinque. Nessun documento che abbiamo analizzato menzionava tutti i 23 sottodomini, il più comprensivo ne citava solo il 70%. Quando la letteratura scientifica è così frammentata, è corretto assumere che non siamo tutti allineati rispetto a questi rischi”.

Di qui il tentativo di analizzare e racchiuderli in un database ampliabile e categorizzato, che chiunque possa copiare e utilizzare.

Un punto di partenza per identificare nuovi elementi di rischio

L’idea è che questo database possa essere utilizzato da chi deve regolamentare l’uso dell’Intelligenza artificiale, quindi in primo luogo dalla politica, per avere un quadro completo delle questioni sul tavolo e per conoscere quali siano i rischi emergenti. Ma anche che possa risultare utile per il mondo accademico come punto di partenza per migliorare la classificazione proposta dal team di Slattery, così come identificare nuove aree di ricerca, e potenzialmente, elementi di rischio ancora non identificati.

Per quanto riguarda invece le aziende che sviluppano questi modelli basati sull’AI, riporta Il Sole 24 Ore, il database è una risorsa per valutare i rischi ai quali si è esposti. Di conseguenza, individuare strategie di mitigazione di questi ultimi.